한국투자증권 김대준 연구원이 보고서를 통해 내년 코스피 목표치를 8300포인트로 제시했다. 이번 전망은 2026년 4분기를 저점으로 하여 2027년까지 점진적인 상승세를 보일 것이라는 분석에 기반한다.
상승의 핵심 동력으로는 한미 기준금리 인상 사이클 종료와 삼성전자, SK하이닉스를 중심으로 한 반도체 기업의 이익 증가를 꼽았다. 특히 스페이스X 기반의 피지컬 AI 모멘텀이 밸류에이션 확장에 기여할 것으로 보았다.
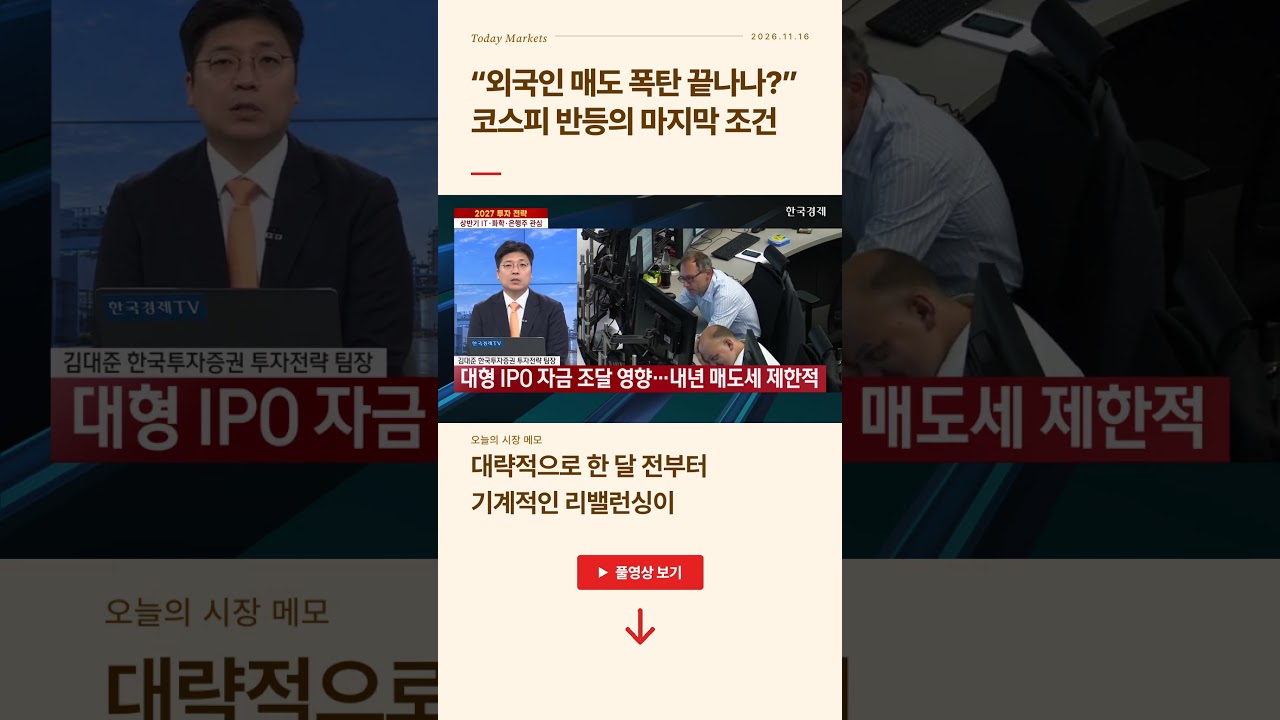 참고영상
반도체 실적 개선과 AI 모멘텀을 근거로 한 구체적 지수 전망 제시
한국투자증권 김대준 연구원이 보고서를 통해 내년 코스피 목표치를 8300포인트로 제시했다. 이번 전망은 2026년 4분기를 저점으로 하여 2027년까지 점진적인 상승세를 보일 것이라는 분석에 기반한다.
상승의 핵심 동력으로는 한미 기준금리 인상 사이클 종료와 삼성전자, SK하이닉스를 중심으로 한 반도체 기업의 이익 증가를 꼽았다. 특히 스페이스X 기반의 피지컬 AI 모멘텀이 밸류에이션 확장에 기여할 것으로 보았다.
코스피가 급락하는 상황에서도 한국투자증권은 반도체 실적 개선과 금리 안정을 근거로 내년 목표 지수 8300선 전망을 유지했다.
한국투자증권은 내년 코스피가 저점을 지나 점진적으로 상승하여 8300포인트에 도달할 것으로 전망했다.
한국투자증권 김대준 연구원은 2026년 4분기를 저점으로 내년 코스피 목표치를 8300포인트로 전망했다.
반도체 실적에 올인한 낙관론과 매물벽이라는 현실
지수 8300포인트라는 수치는 단순한 예측을 넘어 특정 산업의 압도적 성장이 시장 전체를 견인할 수 있다는 강한 믿음을 전제로 한다. 삼성전자와 SK하이닉스의 이익 증가가 전체 영업이익의 상당 부분을 차지한다는 분석은 결국 한국 증시의 운명이 반도체라는 단일 엔진에 과도하게 의존하고 있음을 보여준다.
금리 인하 사이클과 AI 모멘텀이라는 외부 호재가 맞물리면 밸류에이션 확장이 가능하겠지만 이는 반대로 반도체 업황이 꺾이는 순간 지수 전체가 무너질 수 있는 취약한 구조다. 특히 특정 가격대에 몰려 있는 개인 투자자의 매물은 지수가 상승할 때마다 강력한 저항선으로 작용하며 상승 속도를 늦추는 실질적인 걸림돌이 된다.
숫자의 화려함에 가려진 리스크 분석의 부재
디지털데일리, 문화일보, 서울경제 모두 증권사가 제시한 목표 수치와 상승 근거를 충실히 전달했다. 반도체 기업의 이익 증가와 AI 모멘텀이라는 핵심 동력을 공통적으로 짚어내며 저가 매수 기회라는 방향성을 제시했다.
다만 서울경제는 개인 투자자의 자금이 몰려 있는 구체적인 구간을 언급하며 상승 시 발생할 수 있는 매물 출회 부담을 짚어낸 점이 눈에 띈다. 디지털데일리 역시 유동성 부족과 개인의 매도 물량을 변수로 언급하며 무조건적인 낙관론에 제동을 걸었다.
대부분의 보도가 보고서의 수치를 그대로 옮기는 데 집중한 탓에 정작 중요한 분석은 빠졌다. 과거 목표치를 상향했다가 하향 조정한 이력이 언급되었음에도 불구하고, 이번 전망치가 이전의 예측들과 어떤 궤적을 그리며 수정되어 왔는지에 대한 추적은 보이지 않는다. 독자에게 필요한 것은 단순한 목표 숫자가 아니라 그 숫자가 도출된 논리의 일관성과 현실적인 달성 가능성에 대한 비판적 검토다.
뉴스스토리
이 스토리의 3번째 / 총 4장
이 카드는 「모건스탠리의 한국 주식 투자의견 상향 및 코스피 전망」에서 이어진 사건입니다
댓글 로딩 중...